বর্তমান সময়ে ভবিষ্যতের আর্থিক নিরাপত্তা নিশ্চিত করতে নিয়মিত সঞ্চয় করা অত্যন্ত জরুরি। হঠাৎ অসুস্থতা, সন্তানের পড়াশোনার খরচ, বাড়ি নির্মাণ, বিয়ে কিংবা অবসর জীবনের প্রয়োজন মেটাতে আগে থেকেই টাকা জমানোর অভ্যাস অনেক কাজে আসে। বাংলাদেশে নিয়মিত সঞ্চয়ের জনপ্রিয় মাধ্যমগুলোর মধ্যে ডিপিএস (DPS) অন্যতম। চাকরিজীবী, ব্যবসায়ী, শিক্ষার্থী কিংবা সীমিত আয়ের মানুষও নিজের সামর্থ্য অনুযায়ী ডিপিএসের মাধ্যমে সঞ্চয় গড়ে তুলতে পারেন।
তবে ডিপিএস খোলার আগে শুধু মাসিক কিস্তি ও মেয়াদ দেখলেই হবে না। কোন ব্যাংক বা আর্থিক প্রতিষ্ঠানে ডিপিএস করবেন, মুনাফার হার কত, মেয়াদের আগে টাকা তুললে কী হবে, কিস্তি দিতে না পারলে কী ধরনের সমস্যা হতে পারে—এসব বিষয়ও ভালোভাবে জানা প্রয়োজন। সঠিক পরিকল্পনা ছাড়া ডিপিএস খুললে পরবর্তী সময়ে আর্থিক চাপ তৈরি হতে পারে।
এই আর্টিকেলে ডিপিএস কী, কীভাবে ডিপিএস করবেন, প্রয়োজনীয় কাগজপত্র, যোগ্যতা এবং ডিপিএস করার আগে যে ৫টি বিষয় অবশ্যই মাথায় রাখবেন, সেগুলো সহজ ভাষায় বিস্তারিত আলোচনা করা হয়েছে। যারা প্রথমবার ডিপিএস খুলতে চান, তাদের জন্য এই গাইডটি কাজে আসবে।
ডিপিএস (DPS) কী?
DPS-এর পূর্ণরূপ হলো Deposit Pension Scheme। বাংলাদেশে সাধারণভাবে নির্দিষ্ট সময় ধরে প্রতি মাসে একটি নির্ধারিত পরিমাণ টাকা জমা রাখার সঞ্চয় প্রকল্পকে ডিপিএস বলা হয়। ব্যাংক বা সংশ্লিষ্ট আর্থিক প্রতিষ্ঠানের নিয়ম অনুযায়ী মেয়াদ শেষে জমাকৃত টাকা এবং প্রযোজ্য মুনাফা বা সুদ গ্রাহককে দেওয়া হয়।
উদাহরণ হিসেবে বলা যায়, আপনি প্রতি মাসে ২,০০০ টাকা করে ৫ বছর ডিপিএস করলেন। তাহলে ৬০ মাসে আপনার নিজের জমা হবে ১,২০,০০০ টাকা। এর সঙ্গে চুক্তি অনুযায়ী প্রাপ্য মুনাফা যোগ হতে পারে। তবে কর, আবগারি শুল্ক, প্রযোজ্য চার্জ এবং প্রতিষ্ঠানের নিয়মের কারণে চূড়ান্ত প্রাপ্তির পরিমাণ ভিন্ন হতে পারে।
ডিপিএসের মূল উদ্দেশ্য হলো নিয়মিত সঞ্চয়ের অভ্যাস তৈরি করা এবং নির্দিষ্ট আর্থিক লক্ষ্য পূরণের জন্য ধীরে ধীরে অর্থ জমা করা।
ডিপিএস করার প্রধান সুবিধা
- প্রতি মাসে নির্দিষ্ট পরিমাণ টাকা জমিয়ে সঞ্চয়ের অভ্যাস তৈরি করা যায়।
- একসঙ্গে বড় অঙ্কের টাকা জমা করার প্রয়োজন হয় না।
- ভবিষ্যতের শিক্ষা, চিকিৎসা বা পারিবারিক খরচের জন্য অর্থ প্রস্তুত করা যায়।
- বিভিন্ন ব্যাংকের মাসিক কিস্তি ও মেয়াদ অনুযায়ী নিজের উপযোগী পরিকল্পনা বেছে নেওয়া যায়।
- কিছু ব্যাংকে নির্দিষ্ট শর্তে স্বয়ংক্রিয় কিস্তি জমা দেওয়ার সুবিধা পাওয়া যায়।
- চুক্তি অনুযায়ী মেয়াদ শেষে একটি নির্দিষ্ট আর্থিক লক্ষ্য পূরণের জন্য টাকা পাওয়া যায়।
মনে রাখতে হবে, ডিপিএসের মুনাফা, নিরাপত্তা, আগাম ভাঙানোর নিয়ম এবং অন্যান্য সুবিধা সব প্রতিষ্ঠানে এক রকম নয়।
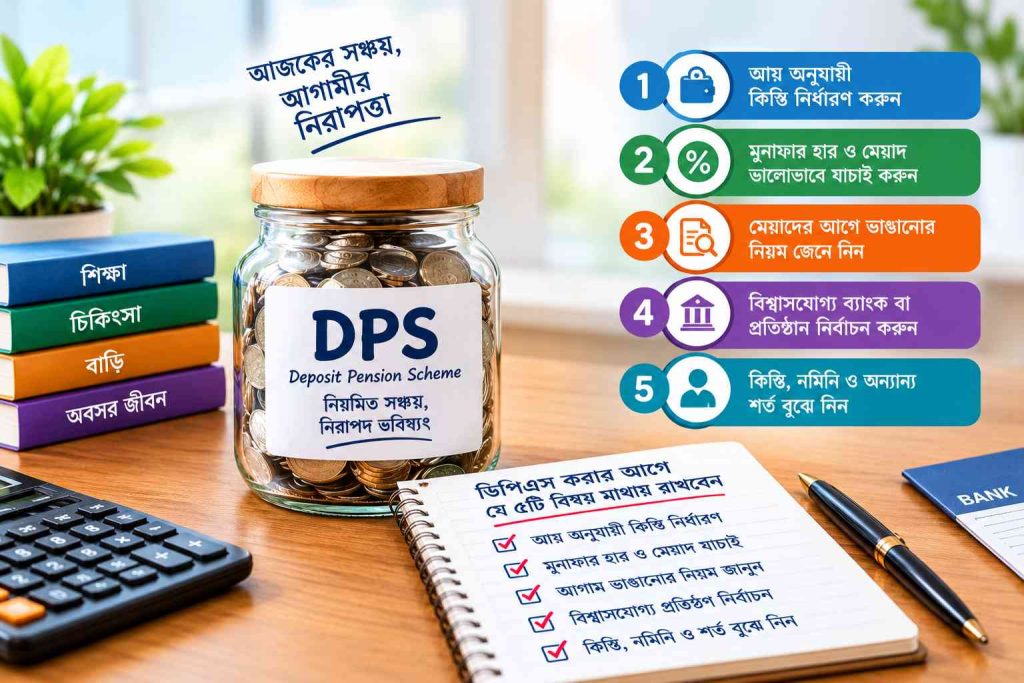
ডিপিএস করার আগে যে ৫টি বিষয় অবশ্যই মাথায় রাখবেন

1. নিজের আয় অনুযায়ী মাসিক কিস্তি নির্ধারণ করুন
ডিপিএস খোলার আগে সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো আপনার মাসিক আয় ও ব্যয়ের হিসাব করা। শুধু বেশি টাকা জমাতে হবে বলে সামর্থ্যের বাইরে কিস্তি নির্ধারণ করলে কয়েক মাস পরেই সমস্যায় পড়তে পারেন।
প্রথমে বাসাভাড়া, খাবার, যাতায়াত, চিকিৎসা, পরিবারের খরচ এবং অন্যান্য প্রয়োজনীয় ব্যয় হিসাব করুন। এরপর জরুরি সঞ্চয়ের জন্য কিছু টাকা রেখে অবশিষ্ট অর্থ থেকে ডিপিএসের কিস্তি ঠিক করুন।
কিস্তি নির্ধারণের ক্ষেত্রে যা করবেন:
- মাসিক আয় থেকে প্রয়োজনীয় খরচ বাদ দিয়ে সঞ্চয়ের পরিমাণ ঠিক করুন।
- অনিয়মিত আয় হলে তুলনামূলক কম কিস্তির পরিকল্পনা বেছে নিন।
- কিস্তি দেওয়ার জন্য ধার বা ঋণের ওপর নির্ভর করবেন না।
- হঠাৎ প্রয়োজনের জন্য আলাদা জরুরি তহবিল রাখুন।
উদাহরণস্বরূপ, আপনার মাসিক আয় ২৫,০০০ টাকা হলে এবং প্রয়োজনীয় খরচ ১৯,০০০ টাকা হলে বাকি ৬,০০০ টাকার পুরোটাই ডিপিএসে রাখা বুদ্ধিমানের কাজ নাও হতে পারে। জরুরি সঞ্চয় ও অন্যান্য অনিয়মিত খরচ বিবেচনা করে ২,০০০ বা ৩,০০০ টাকার কিস্তি আপনার জন্য বেশি উপযোগী হতে পারে।

2. মুনাফার হার ও মেয়াদ ভালোভাবে যাচাই করুন
বিভিন্ন ব্যাংকের ডিপিএস স্কিমে মাসিক কিস্তি, মেয়াদ এবং মুনাফার হার আলাদা হতে পারে। তাই শুধু বিজ্ঞাপনে উল্লেখ করা সম্ভাব্য মুনাফা দেখে সিদ্ধান্ত নেবেন না।
ব্যাংকের বর্তমান শর্তাবলি থেকে জানতে হবে মুনাফার হার নির্দিষ্ট কি না, মেয়াদের মধ্যে পরিবর্তন হতে পারে কি না এবং মেয়াদ শেষে কর ও অন্যান্য প্রযোজ্য কর্তন বাদ দিয়ে কত টাকা পাওয়া যেতে পারে।
যে বিষয়গুলো তুলনা করবেন:
- ৩, ৫, ১০ বছর বা অন্যান্য মেয়াদের জন্য প্রযোজ্য মুনাফার হার।
- প্রতি মাসের কিস্তি অনুযায়ী সম্ভাব্য মেয়াদপূর্তির অর্থ।
- আয়কর, আবগারি শুল্ক ও প্রযোজ্য অন্যান্য কর্তন।
- মেয়াদ শেষে টাকা পাওয়ার পদ্ধতি।
- মুনাফা হিসাবের নিয়ম এবং শর্ত পরিবর্তনের বিধান।
মনে রাখবেন, ৯% মুনাফার হার উল্লেখ থাকলেই সব পরিস্থিতিতে একই পরিমাণ মুনাফা পাবেন, এমন নিশ্চয়তা নেই। হারটি কোন সময়ের জন্য প্রযোজ্য এবং তা পরিবর্তনযোগ্য কি না, লিখিতভাবে নিশ্চিত করুন।

3. মেয়াদের আগে ডিপিএস ভাঙানোর নিয়ম জানুন
ডিপিএস সাধারণত নির্দিষ্ট মেয়াদের সঞ্চয় পরিকল্পনা। কিন্তু জীবনে কখনো কখনো জরুরি টাকার প্রয়োজন হতে পারে। তখন মেয়াদ শেষ হওয়ার আগেই ডিপিএস বন্ধ করার প্রয়োজন দেখা দিতে পারে।
এই পরিস্থিতিতে কত টাকা ফেরত পাবেন, মুনাফা কমে যাবে কি না এবং কত দিনের মধ্যে টাকা পাওয়া যাবে, তা আগে থেকেই জানা উচিত।
ডিপিএস আগাম বন্ধ করার আগে যে প্রশ্নগুলোর উত্তর জানবেন:
- কত মাস বা বছর পর ডিপিএস ভাঙানো যাবে?
- এক বছরের আগে বন্ধ করলে কী পরিমাণ মুনাফা পাওয়া যাবে?
- আংশিক টাকা তোলার সুযোগ আছে কি না?
- আগাম বন্ধের জন্য কোনো নির্দিষ্ট প্রক্রিয়া বা ফি আছে কি না?
- হিসাবধারীর মৃত্যু হলে নমিনি কীভাবে টাকা পাবেন?
উদাহরণ হিসেবে, ঢাকা ব্যাংকের প্রকাশিত ডিপিএস শর্তে এক বছরের আগে হিসাব বন্ধ করলে সাধারণত প্রযোজ্য সরকারি কর্তন বাদে মূল টাকা ফেরতের কথা বলা হয়েছে। অন্য মেয়াদে মুনাফার হিসাব আলাদা হতে পারে। তাই এই নিয়মকে সব ব্যাংকের জন্য একই ধরে নেওয়া যাবে না।
পরামর্শ: ডিপিএস করার আগে জরুরি তহবিল তৈরি করুন। এতে হঠাৎ টাকা প্রয়োজন হলে দীর্ঘমেয়াদি সঞ্চয় ভাঙার ঝুঁকি কমবে।

4. ব্যাংক বা আর্থিক প্রতিষ্ঠানের নির্ভরযোগ্যতা যাচাই করুন
আপনি যে প্রতিষ্ঠানে কয়েক বছর ধরে টাকা জমা রাখবেন, সেটির সুনাম, নিয়ন্ত্রক সংস্থার অনুমোদন এবং গ্রাহকসেবা সম্পর্কে ধারণা থাকা দরকার।
শুধু বেশি মুনাফার প্রস্তাব দেখে সিদ্ধান্ত নেওয়া ঠিক নয়। প্রতিষ্ঠানের আর্থিক অবস্থা, শর্তাবলি, অভিযোগ জানানোর ব্যবস্থা এবং টাকা তোলার প্রক্রিয়া সম্পর্কে খোঁজ নিন।
প্রতিষ্ঠান বাছাইয়ের সময় যাচাই করুন:
- ব্যাংক বা আর্থিক প্রতিষ্ঠানটি যথাযথভাবে অনুমোদিত কি না।
- অফিসিয়াল ওয়েবসাইটে ডিপিএসের শর্তাবলি প্রকাশ করা আছে কি না।
- কাস্টমার কেয়ার ও শাখার মাধ্যমে সহায়তা পাওয়া যায় কি না।
- হিসাবের বিবরণী ও কিস্তির রেকর্ড দেখার সুবিধা আছে কি না।
- নমিনি পরিবর্তন, হিসাব বন্ধ এবং অভিযোগ নিষ্পত্তির নিয়ম কী।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, আমানত সুরক্ষা ব্যবস্থা নির্দিষ্ট শর্তে আমানতকারীদের সুরক্ষা দেওয়ার জন্য তৈরি। তবে এই সুরক্ষার সীমা ও প্রযোজ্যতা সম্পর্কে বর্তমান আইন ও সংশ্লিষ্ট প্রতিষ্ঠানের অবস্থা যাচাই করা প্রয়োজন।

5. কিস্তি জমা, নমিনি ও অন্যান্য শর্ত বুঝে নিন
ডিপিএসের ক্ষেত্রে প্রতি মাসে সময়মতো কিস্তি জমা দেওয়া জরুরি। কিস্তি মিস করলে সম্ভাব্য মেয়াদপূর্তির টাকা কমতে পারে। কোনো কোনো প্রতিষ্ঠানে একাধিক কিস্তি বকেয়া থাকলে হিসাব বন্ধ হওয়ার শর্তও থাকতে পারে।
পাশাপাশি নমিনি নির্বাচন, প্রয়োজনীয় কাগজপত্র এবং হিসাবধারীর অনুপস্থিতিতে টাকা পাওয়ার নিয়ম জানা প্রয়োজন।
এই বিষয়গুলো আগে নিশ্চিত করুন:
- কিস্তি জমা দেওয়ার নির্ধারিত তারিখ।
- ব্যাংক অ্যাকাউন্ট থেকে স্বয়ংক্রিয়ভাবে টাকা কাটার সুবিধা।
- কিস্তি দিতে দেরি হলে কী করতে হবে।
- কতটি কিস্তি বকেয়া থাকলে হিসাব বন্ধ হতে পারে।
- নমিনি যুক্ত করা ও পরিবর্তনের নিয়ম।
- হিসাবধারীর মৃত্যু হলে নমিনির প্রয়োজনীয় কাগজপত্র।
উদাহরণস্বরূপ, ঢাকা ব্যাংকের প্রকাশিত শর্তে পরপর তিনটি কিস্তি না দিলে ডিপিএস বন্ধ করার বিধান রয়েছে। তবে অন্য প্রতিষ্ঠানের নিয়ম আলাদা হতে পারে।
তাই কিস্তির তারিখের আগে প্রয়োজনীয় টাকা সংশ্লিষ্ট হিসাবে রাখুন। সম্ভব হলে বেতনের টাকা পাওয়ার পরপরই সঞ্চয়ের ব্যবস্থা করুন।
কোন ধরনের ডিপিএস আপনার জন্য উপযোগী?
সব মানুষের সঞ্চয়ের লক্ষ্য এক নয়। তাই ডিপিএস খোলার আগে আপনি কেন টাকা জমাতে চান, তা নির্ধারণ করা দরকার।
| সঞ্চয়ের লক্ষ্য | যে বিষয়টি গুরুত্ব দেবেন |
|---|---|
| সন্তানের পড়াশোনা | সম্ভাব্য শিক্ষাব্যয়ের সময় অনুযায়ী মেয়াদ |
| বাড়ি নির্মাণ | লক্ষ্য পূরণের জন্য প্রয়োজনীয় মোট অর্থ |
| বিয়ে বা পারিবারিক অনুষ্ঠান | সম্ভাব্য খরচ ও টাকা তোলার সময় |
| অবসর জীবনের সঞ্চয় | দীর্ঘমেয়াদি কিস্তি চালিয়ে যাওয়ার সামর্থ্য |
| সাধারণ সঞ্চয় | কম কিস্তি ও সহজে বোঝা যায় এমন শর্ত |
যে উদ্দেশ্যেই ডিপিএস করুন, মেয়াদপূর্তির আগে টাকার প্রয়োজন হতে পারে কি না, সেটিও বিবেচনা করুন।
ডিপিএস করার নিয়ম: ধাপে ধাপে আবেদন প্রক্রিয়া
বাংলাদেশে সাধারণত ব্যাংকের শাখা, অনলাইন ব্যাংকিং অথবা নির্দিষ্ট মোবাইল আর্থিক সেবার মাধ্যমে অংশীদার ব্যাংকের ডিপিএস খোলার সুযোগ পাওয়া যায়। তবে সব প্রতিষ্ঠানে একই পদ্ধতি চালু নেই।
ধাপ ১: ব্যাংক নির্বাচন করুন
কয়েকটি ব্যাংকের ডিপিএস স্কিমের মেয়াদ, কিস্তি, মুনাফা এবং আগাম বন্ধের নিয়ম তুলনা করুন।
ধাপ ২: কিস্তি ও মেয়াদ ঠিক করুন
মাসিক আয় ও ব্যয়ের সঙ্গে মিল রেখে কিস্তি নির্বাচন করুন। কত বছর টাকা জমাতে পারবেন, সেটিও বিবেচনা করুন।
ধাপ ৩: প্রয়োজনীয় কাগজপত্র প্রস্তুত করুন
জাতীয় পরিচয়পত্র, ছবি, নমিনির তথ্য এবং ব্যাংক চাইলে অন্যান্য নথি প্রস্তুত রাখুন।
ধাপ ৪: আবেদনপত্র পূরণ করুন
ব্যাংকের শাখা বা অনুমোদিত ডিজিটাল মাধ্যমে আবেদন করুন। নাম, ঠিকানা, কিস্তি, মেয়াদ ও নমিনির তথ্য ভালোভাবে যাচাই করুন।
ধাপ ৫: হিসাব চালু ও কিস্তি জমা নিশ্চিত করুন
হিসাব খোলার পর প্রাপ্ত নিশ্চিতকরণ, হিসাব নম্বর এবং শর্তাবলি সংরক্ষণ করুন। প্রথম কিস্তি ও পরবর্তী কিস্তির তারিখ নিশ্চিত করুন।
ডিপিএস খুলতে কী কী কাগজপত্র প্রয়োজন?
ব্যাংক ও হিসাবের ধরন অনুযায়ী প্রয়োজনীয় নথি ভিন্ন হতে পারে। সাধারণত নিচের কাগজপত্রগুলো চাওয়া হতে পারে।
- আবেদনকারীর জাতীয় পরিচয়পত্রের কপি।
- আবেদনকারীর পাসপোর্ট সাইজের ছবি, যদি প্রয়োজন হয়।
- নমিনির জাতীয় পরিচয়পত্র বা জন্মনিবন্ধনের তথ্য।
- নমিনির ছবি, যদি ব্যাংকের নিয়মে প্রয়োজন হয়।
- সক্রিয় সঞ্চয়ী হিসাব বা লেনদেনের হিসাবের তথ্য।
- মোবাইল নম্বর ও ঠিকানার তথ্য।
- অর্থের উৎস বা আয়ের প্রমাণ, যদি প্রতিষ্ঠান চায়।
- অপ্রাপ্তবয়স্কের নামে হিসাব হলে অভিভাবকের পরিচয়পত্র ও প্রয়োজনীয় নথি।
বিশেষ পরামর্শ: আবেদন করার আগে সংশ্লিষ্ট ব্যাংকের অফিসিয়াল ওয়েবসাইট বা শাখা থেকে সর্বশেষ কাগজপত্রের তালিকা জেনে নিন। অপ্রয়োজনীয় ব্যক্তিগত তথ্য অননুমোদিত কারও কাছে দেবেন না।
ডিপিএস করার যোগ্যতা কী?
বাংলাদেশে ডিপিএস খোলার যোগ্যতা সংশ্লিষ্ট ব্যাংকের স্কিমের নিয়মের ওপর নির্ভর করে। সাধারণভাবে নিচের বিষয়গুলো বিবেচনা করা হয়।
- আবেদনকারীকে সংশ্লিষ্ট স্কিমের নির্ধারিত বয়স ও পরিচয়সংক্রান্ত শর্ত পূরণ করতে হবে।
- ব্যাংকের চাহিদা অনুযায়ী পরিচয় যাচাই সম্পন্ন করতে হবে।
- নির্ধারিত ন্যূনতম মাসিক কিস্তি জমা দেওয়ার সামর্থ্য থাকতে হবে।
- প্রয়োজনে ব্যাংকে একটি সঞ্চয়ী বা সংযুক্ত হিসাব খুলতে হবে।
- নমিনি ও অন্যান্য প্রয়োজনীয় তথ্য দিতে হবে।
অপ্রাপ্তবয়স্কদের জন্য কিছু ব্যাংকে অভিভাবকের মাধ্যমে ডিপিএস খোলার ব্যবস্থা রয়েছে। উদাহরণ হিসেবে, প্রাইম ব্যাংকের প্রকাশিত স্কিমে অপ্রাপ্তবয়স্কের হিসাব পরিচালনার ক্ষেত্রে অভিভাবকের ভূমিকা নির্ধারণ করা হয়েছে।
মনে রাখবেন, ডিপিএস খোলার জন্য সব ব্যাংকে একই বয়সসীমা বা ন্যূনতম জমার পরিমাণ প্রযোজ্য নয়।
মাসে কত টাকা জমালে মেয়াদ শেষে কত পাবেন?
আপনি কত টাকা পাবেন, তা নির্ভর করবে মাসিক কিস্তি, মেয়াদ, প্রযোজ্য মুনাফার হার এবং ব্যাংকের হিসাব পদ্ধতির ওপর।
নিচের ক্যালকুলেটরটি ব্যবহার করে নিজের সঞ্চয়ের পরিকল্পনা করতে পারেন। এখানে দেখানো ফলাফল কেবল আপনার জমার হিসাব; মুনাফাসহ চূড়ান্ত প্রাপ্তির পরিমাণ নয়।
ডিপিএস সঞ্চয় ক্যালকুলেটর
মাসিক কিস্তি
2,000 টাকা
৫০০
১০,০০০
২০,০০০ডিপিএসের মেয়াদ৩ বছর৫ বছর১০ বছরবার্ষিক সম্ভাব্য মুনাফার হার
8%
০%
৬%
১২%
আপনার মোট জমা
120,000 টাকা
নির্বাচিত হার ধরে আনুমানিক মেয়াদপূর্তির অর্থ
146,954 টাকা
এটি একটি সরল আনুমানিক হিসাব। মাসিক কিস্তির সময়, মুনাফা গণনার পদ্ধতি, কর, শুল্ক ও ব্যাংকের নিয়মের কারণে প্রকৃত ফল ভিন্ন হবে। এটি কোনো ব্যাংকের নিশ্চিত প্রস্তাব নয়।
ক্যালকুলেটরের ফল দেখে সরাসরি সিদ্ধান্ত না নিয়ে নির্বাচিত ব্যাংকের অফিসিয়াল মেয়াদপূর্তির তালিকা সংগ্রহ করুন। একই মাসিক কিস্তি ও মেয়াদে বিভিন্ন ব্যাংকের সম্ভাব্য প্রাপ্তির পরিমাণ তুলনা করলে সিদ্ধান্ত নেওয়া সহজ হবে।
ডিপিএস করার সময় যে ভুলগুলো এড়িয়ে চলবেন
অনেকেই সঞ্চয় শুরু করার সময় কিছু গুরুত্বপূর্ণ বিষয় উপেক্ষা করেন। ফলে পরবর্তী সময়ে আর্থিক চাপ তৈরি হয়।
- শুধু বেশি মুনাফা দেখে ব্যাংক নির্বাচন: প্রতিষ্ঠানের নির্ভরযোগ্যতা ও শর্ত যাচাই না করে সিদ্ধান্ত নেবেন না।
- অতিরিক্ত কিস্তি নির্ধারণ: সংসারের খরচ মেটানোর পর পর্যাপ্ত টাকা না থাকলে কিস্তি নিয়মিত দেওয়া কঠিন হবে।
- চুক্তি না পড়ে হিসাব খোলা: আগাম ভাঙানো, কিস্তি বকেয়া ও মেয়াদপূর্তির নিয়ম বুঝে নিন।
- জরুরি তহবিল না রাখা: সব সঞ্চয় দীর্ঘমেয়াদি ডিপিএসে আটকে রাখবেন না।
- নমিনি নির্ধারণে অবহেলা: নমিনির তথ্য সঠিকভাবে দিন এবং প্রয়োজন হলে হালনাগাদ করুন।
- রসিদ ও হিসাবের তথ্য সংরক্ষণ না করা: কিস্তি জমার প্রমাণ ও ব্যাংকের বার্তা সংরক্ষণ করুন।
- অননুমোদিত প্রতিষ্ঠানে টাকা জমা: অফিসিয়াল চ্যানেল ব্যবহার করুন এবং ব্যক্তিগত পিন বা ওটিপি কারও সঙ্গে শেয়ার করবেন না।
ডিপিএস কি সবার জন্য ভালো সঞ্চয় পদ্ধতি?
ডিপিএস তাদের জন্য উপযোগী হতে পারে, যারা নিয়মিত আয় থেকে নির্দিষ্ট পরিমাণ টাকা জমাতে চান এবং কয়েক বছর সেই টাকা ব্যবহার না করলেও চলবে।
তবে আপনার আয় অনিয়মিত হলে, উচ্চ সুদের ঋণ থাকলে অথবা অল্প সময়ের মধ্যে টাকার প্রয়োজন হলে আগে সামগ্রিক আর্থিক পরিকল্পনা করা উচিত।
ডিপিএস বেছে নেওয়ার আগে তিনটি বিষয় বিবেচনা করুন:
1. প্রতি মাসে কিস্তি দেওয়ার মতো স্থিতিশীল আয় আছে কি না।
2. জরুরি প্রয়োজনে ব্যবহার করার মতো আলাদা সঞ্চয় আছে কি না।
3. নির্ধারিত মেয়াদ পর্যন্ত টাকা জমা রাখার বাস্তবসম্মত পরিকল্পনা আছে কি না।
এই তিনটি প্রশ্নের উত্তর ইতিবাচক হলে নিজের প্রয়োজন অনুযায়ী ডিপিএস বিবেচনা করতে পারেন।
ডিপিএস সম্পর্কে সাধারণ প্রশ্ন ও উত্তর (FAQ)
১. ডিপিএস করতে সর্বনিম্ন কত টাকা লাগে?
এটি ব্যাংক ও স্কিম অনুযায়ী আলাদা। কিছু স্কিমে কয়েকশ টাকা থেকে শুরু করার সুযোগ থাকতে পারে, আবার কিছু স্কিমে ন্যূনতম কিস্তি বেশি। হিসাব খোলার আগে সংশ্লিষ্ট ব্যাংকের বর্তমান নিয়ম দেখুন।
২. ডিপিএসের টাকা কি মাঝপথে তোলা যায়?
অনেক ব্যাংকে নির্দিষ্ট শর্তে মেয়াদ শেষ হওয়ার আগে ডিপিএস বন্ধ করা যায়। তবে মুনাফা কমে যেতে পারে বা অন্য শর্ত প্রযোজ্য হতে পারে। আংশিক টাকা তোলার সুযোগও সব স্কিমে থাকে না।
৩. কিস্তি দিতে না পারলে কী হবে?
ব্যাংকের নিয়ম অনুযায়ী বকেয়া কিস্তি পরিশোধ, সম্ভাব্য মুনাফা কমে যাওয়া বা একাধিক কিস্তি বকেয়া থাকলে হিসাব বন্ধ হওয়ার মতো পরিস্থিতি তৈরি হতে পারে। তাই কিস্তি মিস হলে দ্রুত ব্যাংকের সঙ্গে যোগাযোগ করুন।
৪. ডিপিএস ও এফডিআরের মধ্যে পার্থক্য কী?
ডিপিএসের ক্ষেত্রে সাধারণত প্রতি মাসে নির্দিষ্ট পরিমাণ টাকা জমা দেওয়া হয়। এফডিআর বা ফিক্সড ডিপোজিটে সাধারণত এককালীন একটি নির্দিষ্ট অঙ্ক নির্দিষ্ট মেয়াদের জন্য জমা রাখা হয়। কোনটি উপযোগী, তা আপনার হাতে থাকা টাকা ও সঞ্চয়ের লক্ষ্যের ওপর নির্ভর করে।
৫. ডিপিএস থেকে পাওয়া মুনাফার ওপর কি কর দিতে হয়?
প্রযোজ্য আইন ও সরকারি নিয়ম অনুযায়ী মুনাফার ওপর উৎসে কর বা অন্যান্য কর্তন হতে পারে। সঠিক পরিমাণ আপনার হিসাব ও প্রযোজ্য নিয়মের ওপর নির্ভর করে। ব্যাংক থেকে কর কর্তনের বিস্তারিত জেনে নিন।
৬. অনলাইনে কি ডিপিএস খোলা যায়?
কিছু ব্যাংক ও অনুমোদিত ডিজিটাল প্ল্যাটফর্মে অনলাইনে ডিপিএস খোলার সুযোগ রয়েছে। তবে কোন স্কিমে এই সুবিধা আছে, পরিচয় যাচাই কীভাবে হয় এবং আগাম বন্ধের নিয়ম কী, তা আগে নিশ্চিত করুন।
উপসংহার
ডিপিএস (DPS) নিয়মিত সঞ্চয় গড়ে তোলার একটি পরিচিত মাধ্যম। তবে সঠিকভাবে পরিকল্পনা না করে ডিপিএস খুললে ভবিষ্যতে কিস্তি দেওয়া বা জরুরি প্রয়োজনে টাকা ব্যবহারের ক্ষেত্রে সমস্যা হতে পারে।
তাই ডিপিএস করার আগে নিজের আয় অনুযায়ী কিস্তি নির্ধারণ করুন, মুনাফার হার ও মেয়াদ তুলনা করুন, আগাম ভাঙানোর নিয়ম জানুন, নির্ভরযোগ্য প্রতিষ্ঠান বেছে নিন এবং কিস্তি ও নমিনিসংক্রান্ত শর্ত বুঝে নিন।
সবচেয়ে ভালো ডিপিএস সেটিই, যার কিস্তি আপনি নিয়মিত দিতে পারবেন এবং যার মেয়াদ আপনার আর্থিক লক্ষ্যের সঙ্গে মানানসই। সিদ্ধান্ত নেওয়ার আগে অন্তত দুই বা তিনটি ব্যাংকের বর্তমান শর্ত তুলনা করুন।